一袋新猫粮倒进碗里,猫闻了闻,转身走开。
它不会告诉你为什么。是味道不对、颗粒太硬,还是肠胃不舒服——你只能猜。
过去12个月(2025年10月至2026年9月),猫主粮销售额231.16亿元、同比+8.73%;销量2.49亿件、同比+14.10%,均价92.82元。
而货架上的卖点正在整批换锚:"无谷"跌20.6%、"高蛋白"跌8.0%;"肠胃"涨68.5%、"免疫"涨52.2%——行业开始把力气花在"猫吃了会怎样"上。
这个品类被讨论最多的两个痛点都与猫的反应有关:适口性被提及最多,肠胃的负向强度最高。
猫不会说话。但它吃不吃、拉不拉,全都写在数据里。
本篇数据来源魔镜CMI产品,解读及分析由AI生成,仅供参考,请自行甄别。希望能给您带来启发。
1. 231.16亿的增长,也是"以量补价"
销量同比涨14.10%,销售额只涨8.73%——销量跑得比销售额快,均价落在92.82元。这个盘子靠"更多人养猫、买得更频"扩容,而不是靠价格上探。
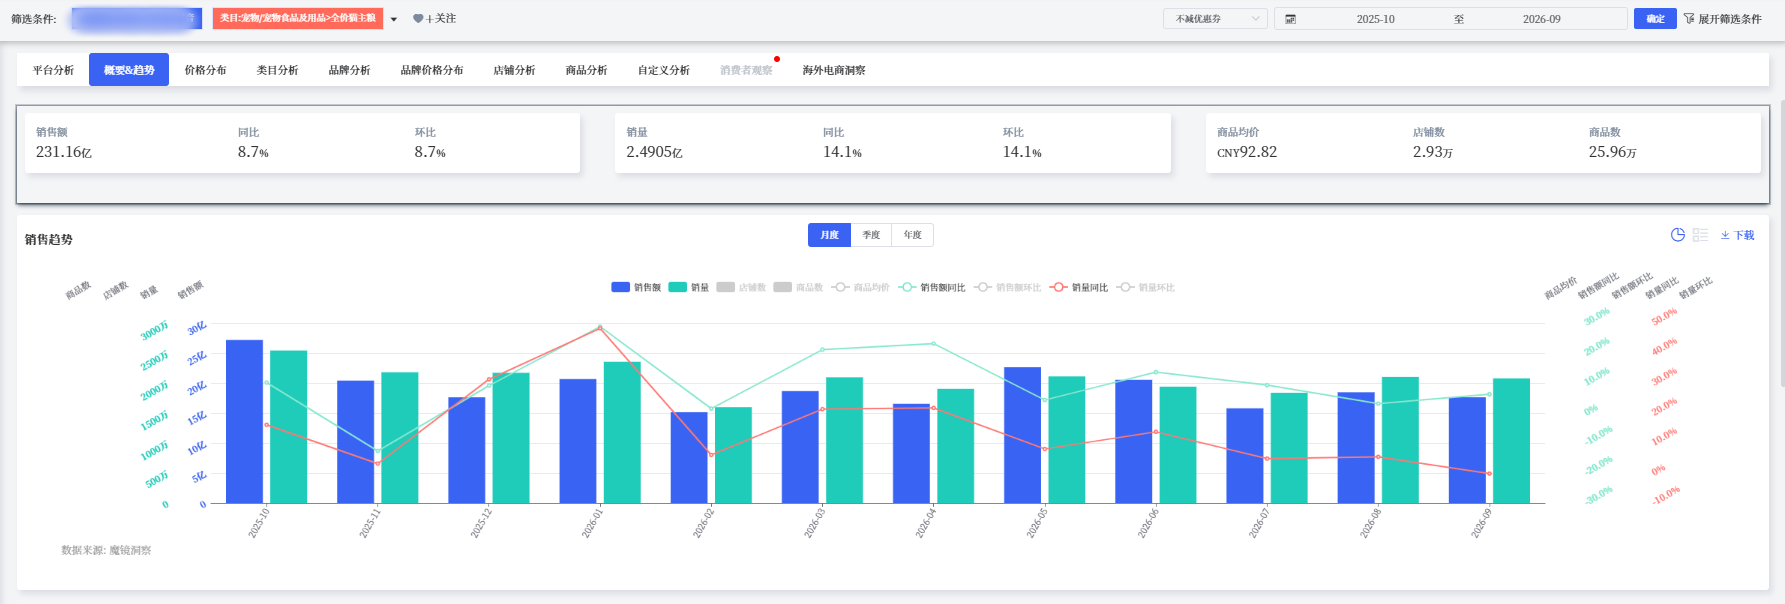
节奏上,它跟着大促走:2025年10月(27.17亿元)是全年峰值(双11预售),2026年5月(22.63亿元)为第二高点(618预热)。一个反常信号值得记下:2025年11月双11当月(20.40亿元)反而低于10月,同比下降——成交明显前移到预售,正式期成了"透支回落"。而大促期的均价同时冲到106~107元(12月、7月回落至81~86元):大促期不只是量的集中,还是高客单的集中。
2. 价格带:一半销售额在200元以下,300~400元被两头挤
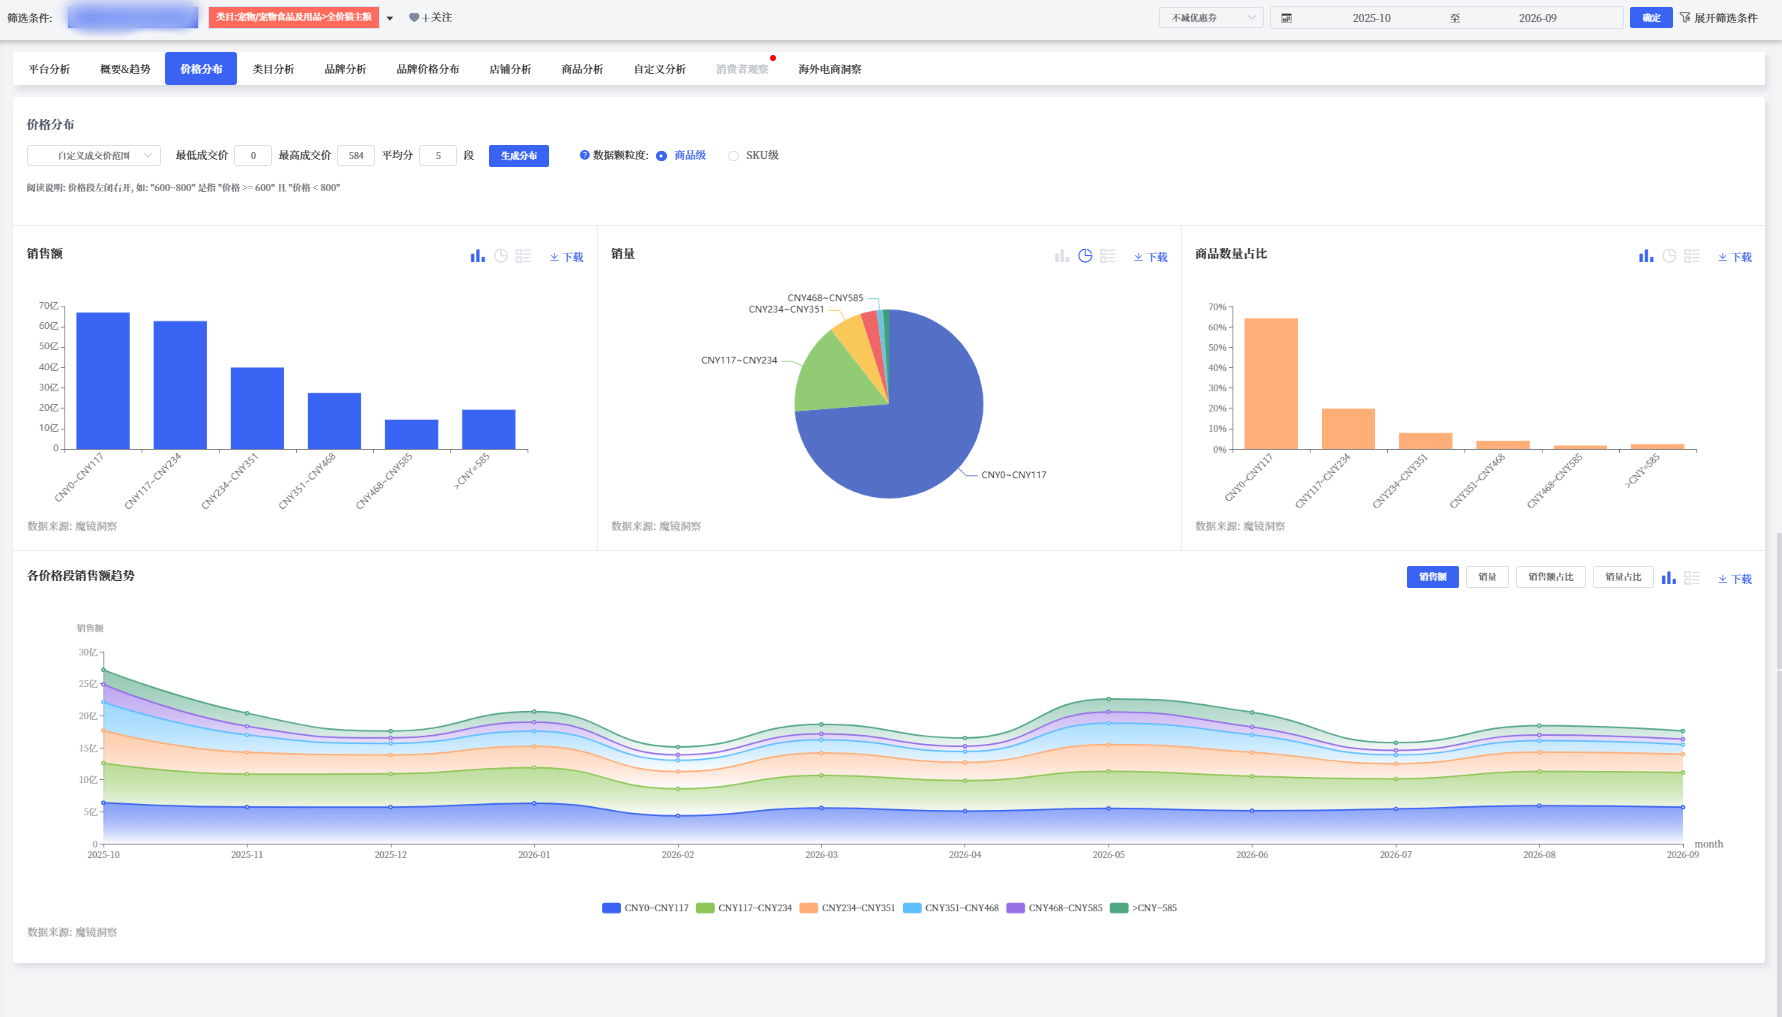
0~200元是稳稳的基本盘:两档合计贡献50.9%的销售额、87.2%的销量,且还在两位数增长(+14.1%、+13.2%)。这解释了均价为什么上不去——大盘一半以上的生意,做的是大众价位的量。
往上是200~300元的"升级主力带"(+16.0%)——增速第二,仅次于千元以上超高端小众带(+16.9%),体量也不小(16.0%份额),是消费升级的主通道。
最刺眼的是300~400元这一档:-8.1%,被两头挤——预算有限的向下走(0~200元),要专业、要功能的向上走(处方粮、超高端)。
3. 卖点换锚:无谷退潮,肠胃与免疫接棒
把货架拆开看,两件事同时发生。
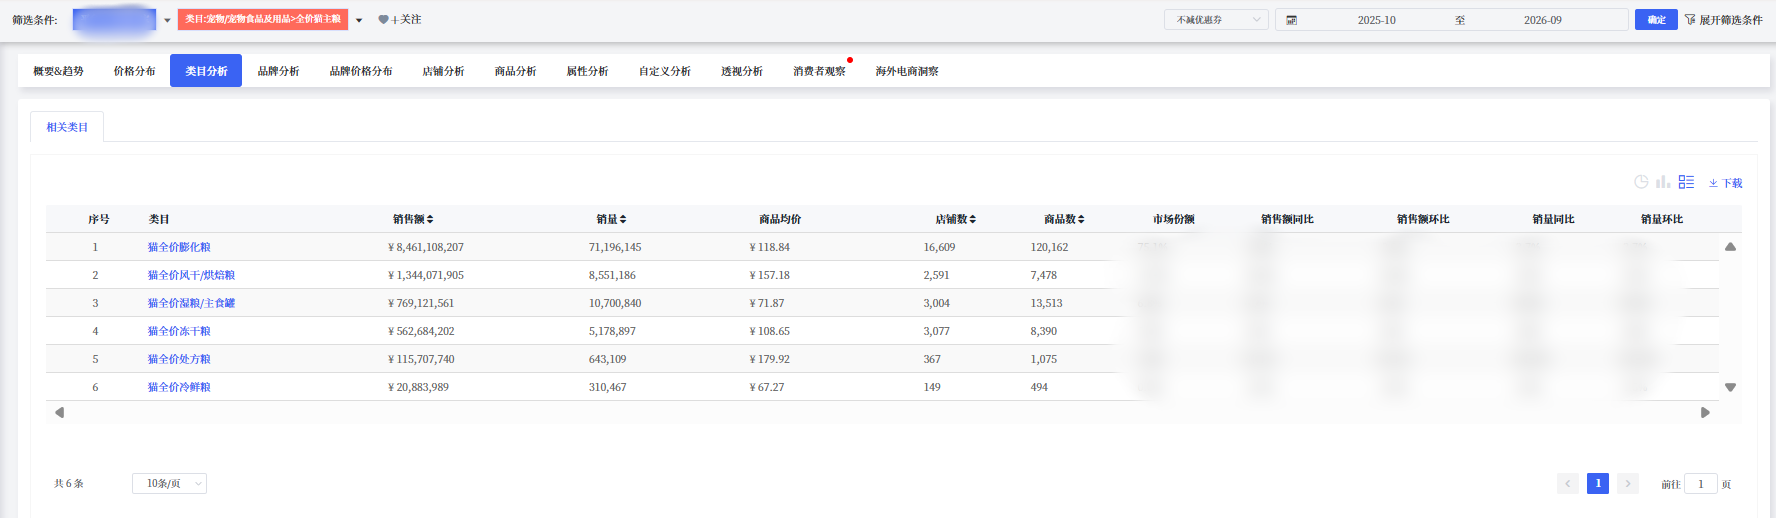
一是工艺在换代:在这个类目现有的结构里,膨化粮仍占大头、但增长已趋于平缓,增量几乎全部来自烘焙粮(+16.0%)和处方粮(+81.1%)——高端工艺与功能粮成了新引擎。
二是概念在换锚。同样是卖粮,一年之间风向完全调转:"无谷"跌20.6%、"低敏"跌17.2%、"高蛋白"跌8.0%——标签式概念集体退潮;而"肠胃"涨68.5%、"免疫"涨52.2%、"鲜肉"涨24.3%——指向具体好处的词集体上涨。消费者对空泛标签脱敏了:他们开始问"对猫有什么好处",而不是"有没有加谷物"。
4. 格局:一超多强,长尾极碎
市场高度分散:头部一家也只占一成出头,剩下超过一半的份额由上千个品牌分食。没有任何一个品牌大到可以用信誉给整个品类做担保。
变化发生在两端:进口高端在分化(有的稳住、有的明显失速);国产品牌在中低价位段(均价50~100元)以高增速抢份额——大众市场正在被"高性价比国产"快速改写。
这意味着新进入者的路径不在正面硬刚:要么往200~300元的升级带做功能差异化,要么在长尾里的细分场景(泌尿、控重、颗粒)占一个位置。
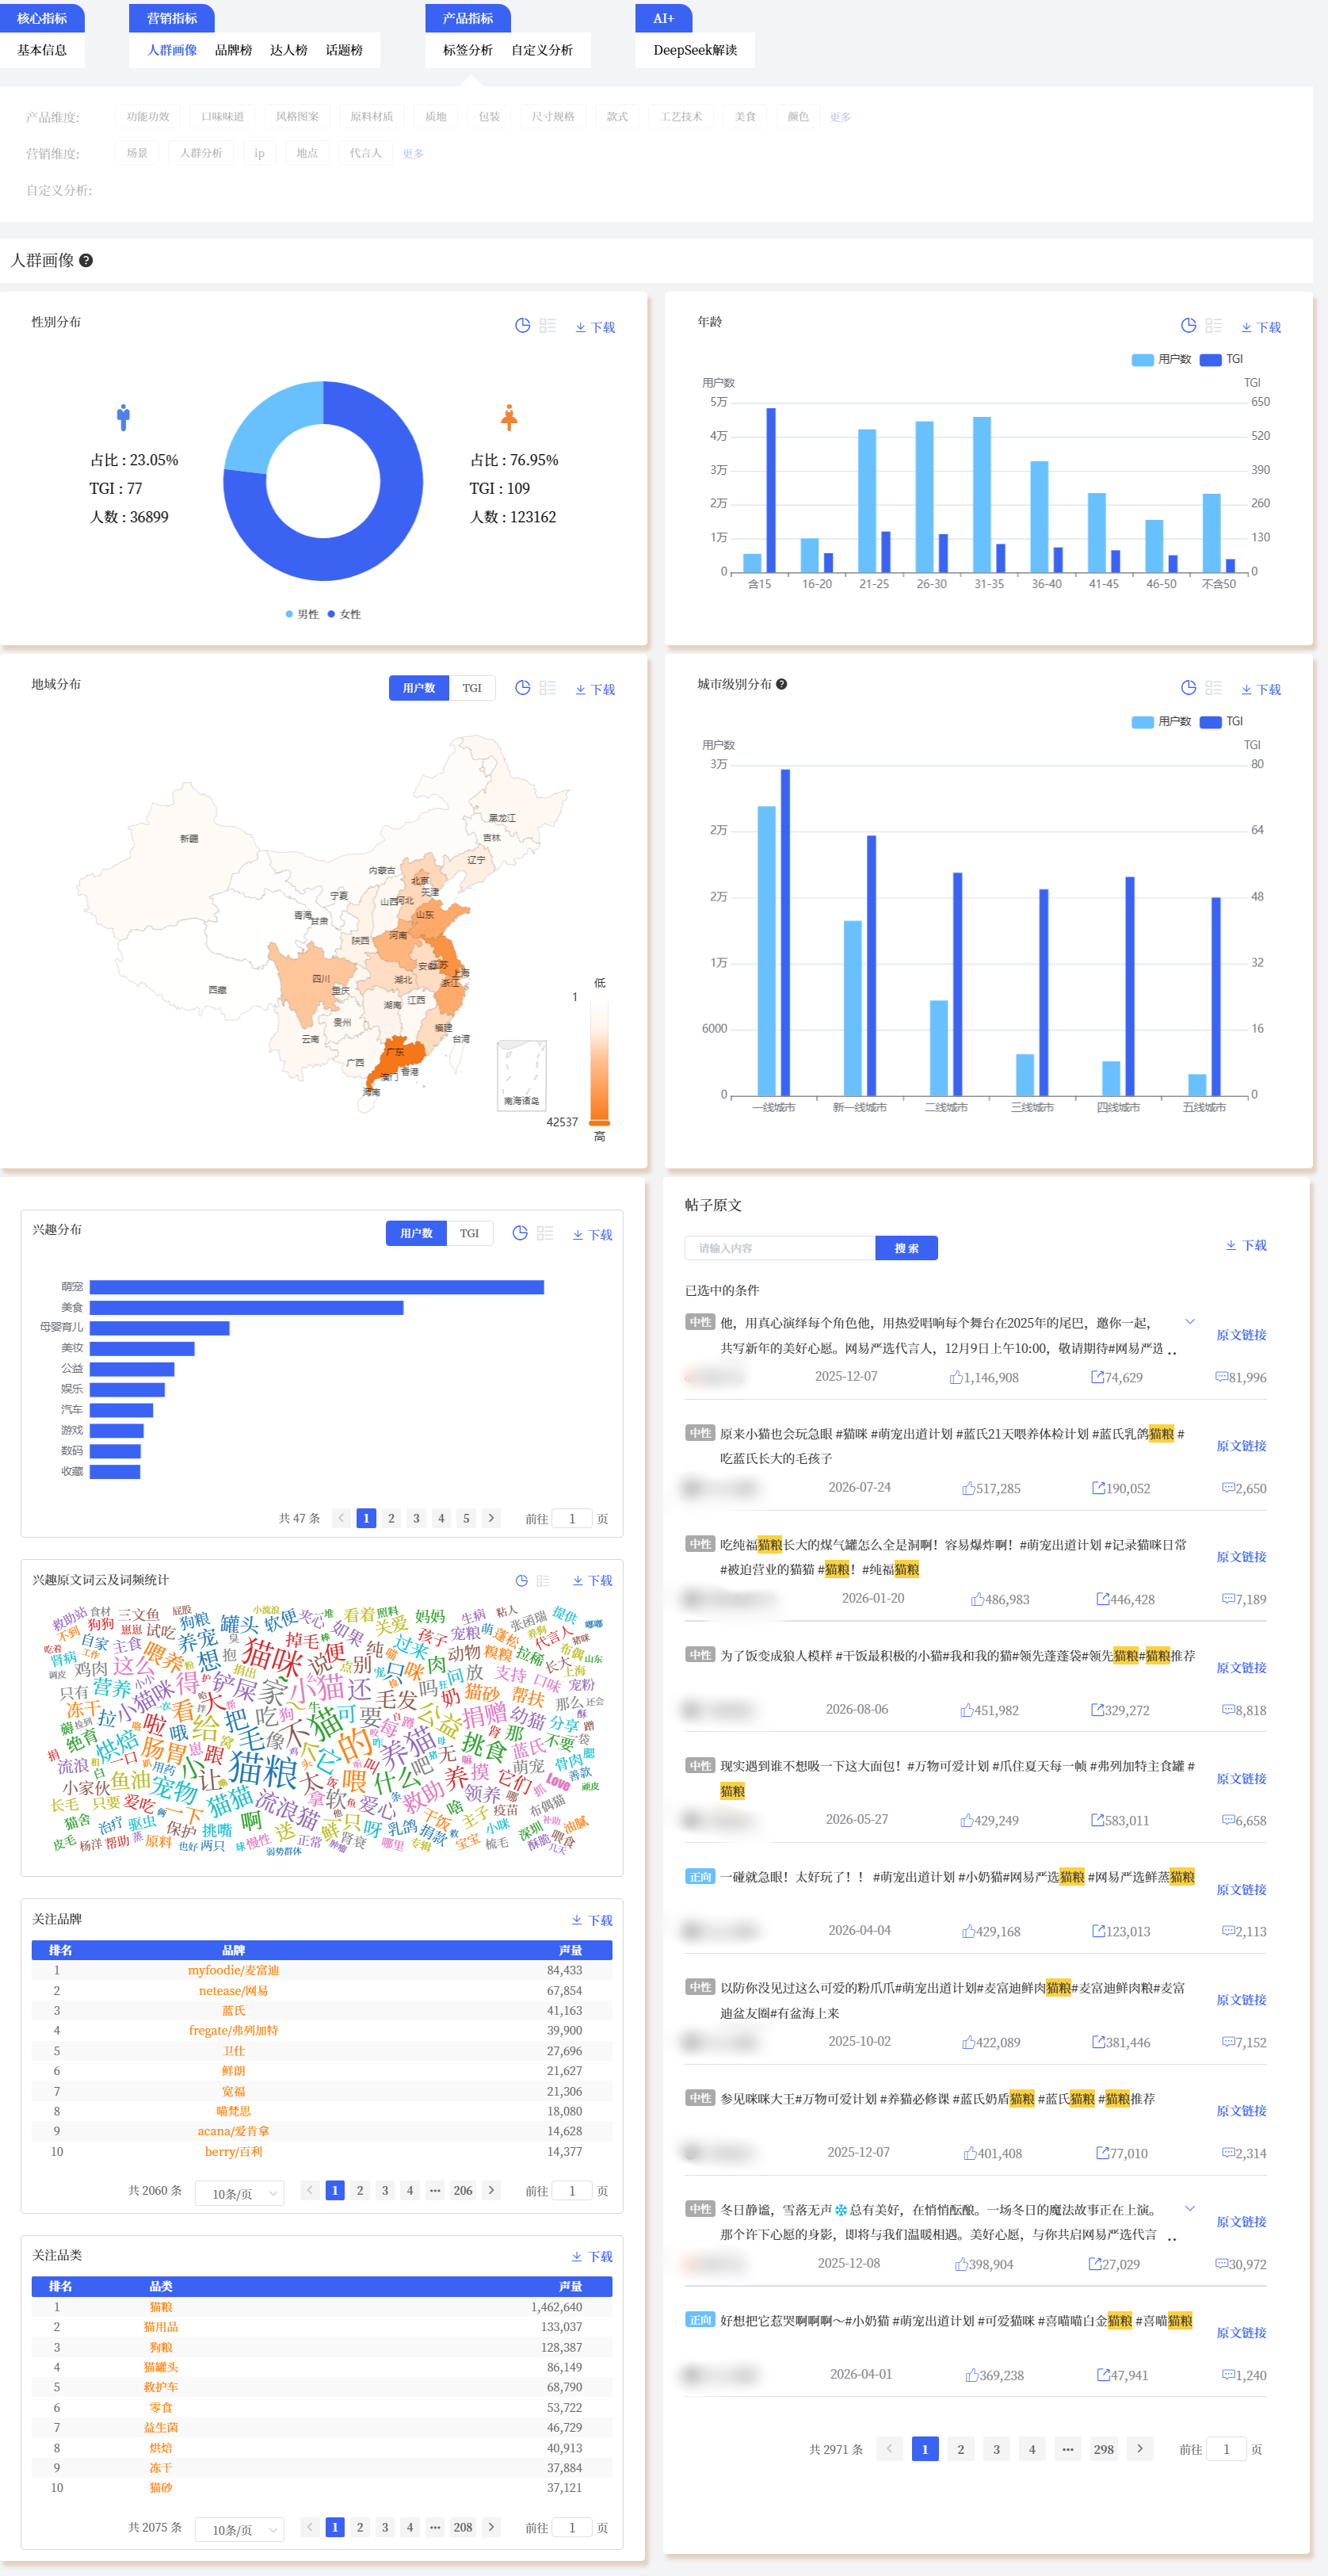
讨论这个品类的人高度年轻:21~35岁是最核心的讨论人群(人数最多,且TGI显著高于基准)。他们管猫叫"毛孩子",把养猫当"带娃"——这决定了下面的四类人,其实都在用"家长"的眼睛看货架。
1. 敏感肠胃猫的家长:抱怨最重,选择最少
「拉肚子」被提及1,773次、负向率高达39%(全品类最高);「软便」2,029次、「便秘」1,458次——负面里最扎眼的就是这一组,家长的原声是「孩子对鸡肉过敏,肠胃脆弱容易软便,买猫粮非常难」。
核心诉求:不是"选到更好的粮",是降低试错成本——每换一次粮,猫就遭一次罪
本质判断:这类人的痛点最难被营销打动——他们要的证据不是配方表,是"我换了,猫没软便"
2. 新手养猫人:最怕踩雷,先买试吃
社媒上「新手」提及228,087次、位居人群词第三——大量新养猫的人正在进场,而他们进店的动作不是买大袋,是买试吃装:先试,猫吃了才敢囤。
核心诉求:低踩雷——不是不信任国产,是不信任"没试过的粮"
本质判断:试吃装是品类里离成交最近的信任入口,而现在的试吃装本身也在被怀疑("试吃是假的")
3. 多猫家庭与救助群体:只要性价比
「流浪猫」被提及23,555次——喂流浪猫、多猫家庭的群体规模不小,客单价极低(原声:"买了很多给流浪猫……一般15一斤")。
核心诉求:便宜且吃得住——功能、工艺、故事,在这里全不成立
本质判断:这是价格最敏感的底盘人群——只要够便宜、供应稳定,他们就一直在
4. 长毛猫与掉毛猫的家长:为"效果"找成分
社媒上「美毛」提及70,808次、「鱼油」44,852次、「三文鱼」55,909次——围绕"毛"的诉求已经形成一套自发的成分搜索。
核心诉求:看得见的效果——不满足于"营养全面"
本质判断:他们自己完成了成分教育(主动搜鱼油、三文鱼),品牌不需要再解释成分,需要的是"喂了之后的对比"
四类人放在一起看,能看出两件事:一是没有一类人是在为"更专业的配方"买单——敏感肠胃的要"不出事",新手要"不踩雷",救助群体要"够便宜",长毛猫家长要"看得见效果",四类诉求指向的都是结果,不是术语;二是需求强度与供给状态并不一致——差评最集中的场景是肠胃,而货架上最热闹的却是烘焙、鲜肉这些工艺词。
这个品类最根本的难题,是猫不说话。猫隐藏不适是本能,身体不舒服不会表现出来——最直接的外显信号就是不吃饭。而"不吃"的原因太多了:可能是挑食,可能是咀嚼不适,可能是肠胃难受。
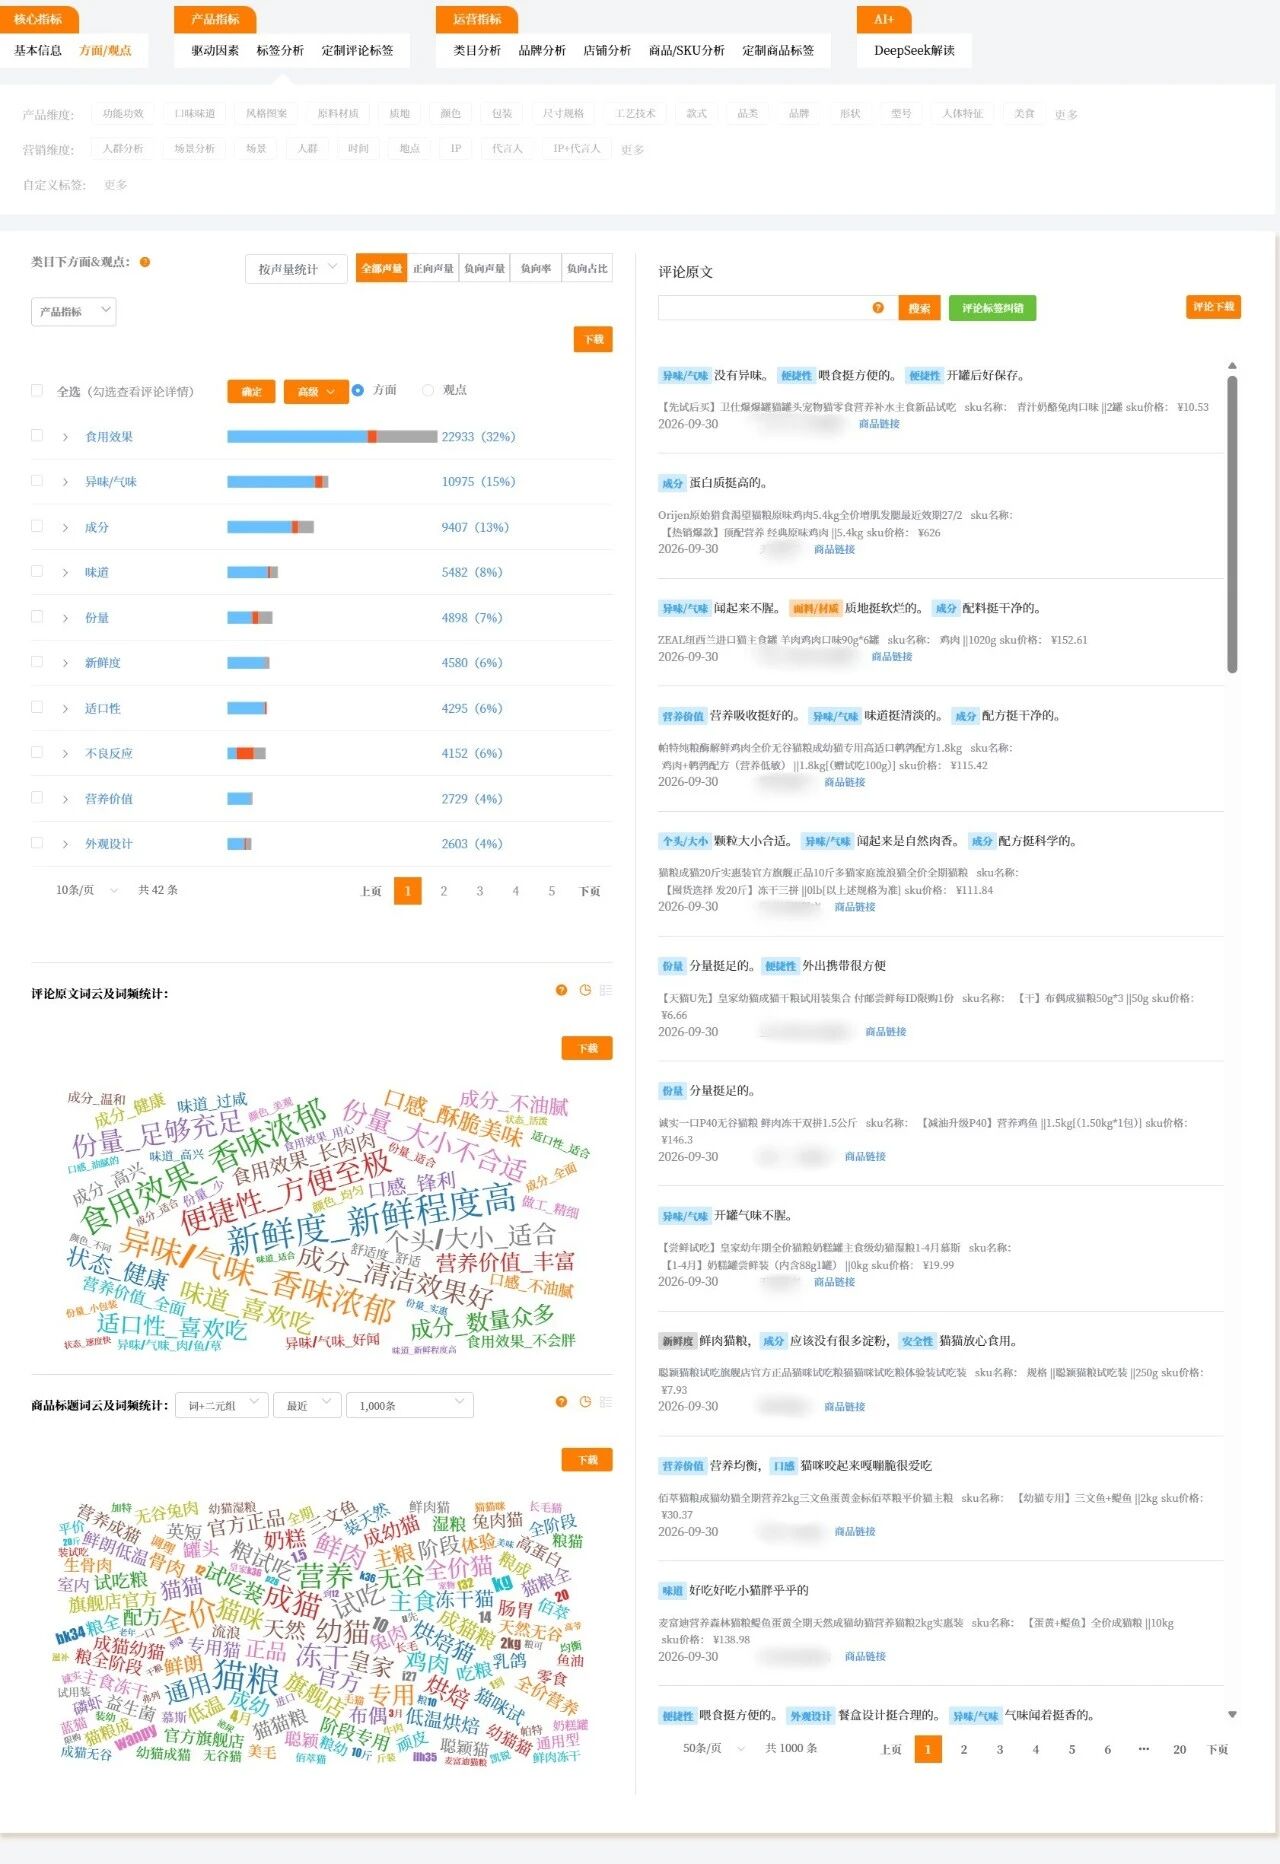
数据也印证了这对"孪生痛点":被提及最多的是适口性(「整体_不喜欢吃」提及11,480次、300条负评里"不吃/不爱吃"38次,均为最高),负向强度最高的是肠胃(拉肚子、软便、便秘)——而它们常常是同一件事的两头:不吃就换粮,换粮就软便,软便再换粮。"拉肚子"的负向率高达39%,相当一部分就发生在换粮后的过渡期。
行业不是没有验证手段:适口性、消化率,这些指标业内有成熟做法。但消费者在货架上看到的,仍然是"无谷""高蛋白"这类自证词,而不是"猫吃了之后怎么样"的数据。
这个品类的竞争,正在从"谁能把配方讲得更专业",转向"谁先把猫的反应拿出来"。
用户在哪一步停下来,机会就在哪一步。有四个方向值得做。
1. 肠胃友好型单一肉源粮(100~300元)
面向易软便、肠胃敏感的猫(「拉肚子」负向率39%,是拉得最凶的那一类),场景是换粮过渡与长期口粮。
核心卖点:单一动物蛋白/低敏配方、益生菌组合,把"换粮7天不软便"做成敢公开验证的承诺
痛点与机会:需求与供给同向共振(「肠胃」概念词+68.5%,已是最大赛道),竞争者在涌入——差异化不在配方,在"证据":把消化率、适口性的测试结果摆到货架上
2. 泌尿预防型功能粮(150~300元)
面向养公猫、绝育猫的主人,场景是泌尿风险管理(「尿闭」被提及1,877次,高情绪、高支付意愿)。
核心卖点:矿物质与pH控制、饮水促进,把"预防"做成可读懂的日常方案
痛点与机会:需求已经暴露,供给端却几乎没有对应的主粮概念词——这是全品类最明显的供给缺口
3. 控重×不软便复合粮(150~300元)
面向绝育猫、室内猫的主人,场景是体重管理(「胖」相关提及2,382次)。
核心卖点:低脂高纤维+高消化率蛋白,用"减重不伤肠胃"化解顾虑
痛点与机会:减肥粮被投诉"软便带血丝"是明确痛点,"温和减脂且肠胃稳定"的方案还是空的——邻域已被验证(处方粮+81.1%)
4. 两个低成本高感知的创新
颗粒适口性细分:幼猫小颗粒、成猫标准颗粒、老年猫软颗粒——"太硬了咬不动"是靠原声暴露的真实痛点,改颗粒是成本最低的改动
独立小包装与保鲜设计:痛点里"开封回软""盖子盖不紧""份量好多粉末"反复出现——不碰配方、只改包装,就能命中一批差评
四个方向放在一起看,能看出一件事:没有一个方向是在比谁的配方更专业——肠胃方向比的是"敢不敢公开验证",泌尿方向比的是"有没有人来做",控重方向比的是"能不能兼得",两个小创新比的是"有没有听差评"。这个品类的下一轮竞争,不是配方军备竞赛,是谁敢把猫的反应摆到货架上。
[以上内容由分析师通过魔镜数据库+产品创新解决方案(增长雷达、电商聆听、分析+)完成]


END
我们的研究覆盖了整个线上零售市场的数万个细分行业和数十万个品牌。 通过SaaS系统和洞察报告,我们服务于数百个品牌主、零售商、咨询公司、投资机构和政府部门。


