秋风一起,嘴唇总是最早知道。起皮、干裂、笑一下都绷着——这个每年准时到来的小麻烦,撑起了一门不小的生意:2025年9月至2026年8月,主流电商市场唇部护理卖出27.54亿元、7,174万件。
但把这一年的数据摊开会发现,变化的线索很具体:一年里最重的几个月(10月至12月),同比反而在收缩。旺季为什么没有交出预期答卷?而当"润"已经人人都讲的时候,下一批卖点会从哪里长出来?
季节轮回里,谁在涨、谁在等?我让镜界AI把唇部护理的销售曲线、形态结构、评论与社媒数据调出来,拆开看。
· 一年里最大的两个月,藏着品类最重要的答案
先把季节曲线拉出来:这是一个标准的单峰品类——11月单月卖出4.87亿元,为全年最高;7月触底至0.83亿元,峰谷相差5.85倍。往前一年看,曲线形态几乎一模一样:10月启动、11月冲顶、12月回落、春节月断崖。这是由气候和大促共同写死的刚需曲线,两年同构。
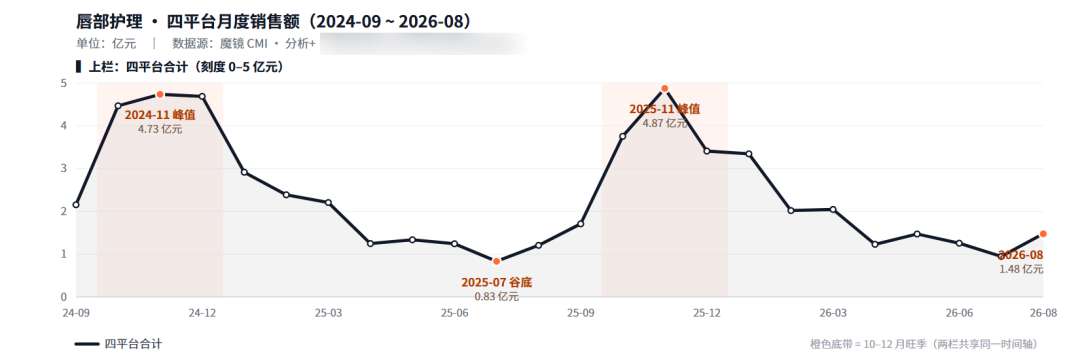
但过去一年最值得注意的,不在曲线形状,而在节奏:降幅几乎全部来自传统旺季——10月至12月的旺季同比回落13.34%,而4月至7月的淡季反而增长5.2%。旺季对应的是囤货与礼赠,这一块的收缩,是过去一年行业的主矛盾。
好消息在最近:2026年5月以来,单月销售同比连续四个月为正,8月同比+22.24%——大盘已经触底回升,而新一季的旺季就在眼前。
另一个细节值得注意:社媒声量与销售几乎同步,帖子量峰同样落在11月前后、领先销售约0到1个月——内容先热、成交后到,旺季的胜负其实从秋天就开始积累。旺季从不缺需求,缺的是接住需求的新答案。
· 一支润唇膏守住基本盘,另一门生意在价格带的高处
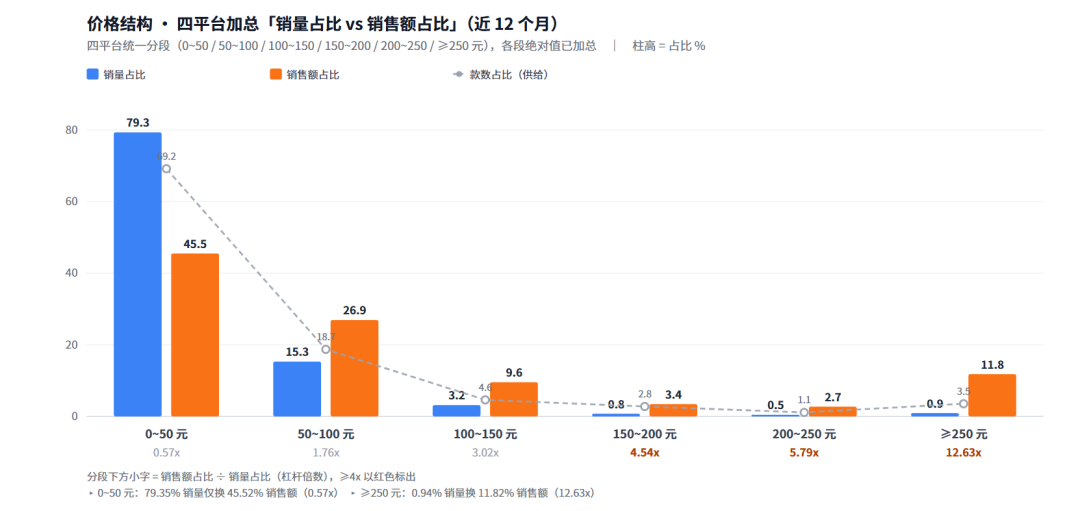
结构上,这个品类的主干非常清晰:润唇膏贡献近六成销售额,唇部精华约四分之一,其余是唇膜等形态。从润唇膏到唇部精华、唇膜,产品的进化方向很明确——把"护唇"从一支基础品,做成一套有层次的护理方案。而真正值得琢磨的是价格结构——这个品类实际上装着两个市场。
低价段以约七成销量贡献了约四成销售额,这是日常补涂的"日用品市场";而在价格带的另一头,250元以上的高价位段以约0.9%的销量贡献了11.8%的销售额,杠杆超过10倍——礼赠市场的单点效率极高(一支890元的唇蜜礼盒,单品一年卖出千万元;高端单品的标题里,"礼物""教师节""生日"密集出现,把这条价格带的场景写得很直白)。头部品牌的价格跨度超过20倍,前五名品牌的合计份额却只有约26%——两个市场并存,各有各的语言,也都还没有定局。
变化也已经在形态端出现:变色、有色、男士等属性形态合计仍不足1.2%,但"变色唇膏"已经跑出超过2,000万元的规模——这是妆感需求的第一缕信号。此外,"以油养唇"等唇油话题在社媒热度走高,但唇油商品目前多混挂在唇膏、精华类目里,暂时无法单独计量(方向性观察)。
值得一提的是,把视野再拉宽一点:更大的唇部彩妆盘与护理盘过去一年几乎同步波动——护理的需求并没有被彩妆替代。
· 买给谁、什么时候用——答案比想象中集中
评论里,"朋友""姐妹"是最常出现的关系词——这是一个高分享、高推荐的品类;"孩子""宝宝"则在多个平台反复出现,母婴与家庭场景是一条稳定存在、却始终缺少强势品牌的支线。(评论为类目抽样口径,人群数据按标签提及量统计)
社媒侧的讨论者画像也指向同一个方向:21至35岁人群约占三分之二,另有约5%的50岁以上人群——与"给孩子买、为长辈选"的家庭支线互相印证。
更清楚的分野在使用场景。把评论里的场景词归拢,五大场景簇浮现:唇部问题修护(起皮、干裂、脱皮、唇炎)、夜间修护(睡前厚涂)、妆前打底、换季、日常补涂。而情感分布极不平均:"起皮"相关提及的负向率高达14.29%,是评论整体负向率的1.79倍;而"睡前""妆前打底"这些场景,几乎听不到抱怨。问题场景与满意场景,泾渭分明。
· 口碑的错位:配方没问题,讲法有问题
这里有一个耐人寻味的错位。在主流平台的评论维度里,"功能功效"的正向率约95%,而"场景"与"时间"维度只有50%上下——产品本身是被认可的。只是"这东西适合我的情况",还没有被讲透。
痛点也集中在这一层:起皮、脱皮、唇炎是差评最集中的词簇,原声里高频出现的是"用了反而更干""糊嘴""说的功效没有"。产品在"日常保养"的语境下口碑良好,在"解决问题"的承诺下差评翻倍——这不是配方问题,是场景期待的管理问题。
值得留意的是,"唇炎"在评论里既是高频痛点、也常常是购买动机——而它偏偏属于化妆品不可宣称的范畴。这层"想解决、却不能承诺"的落差,是差评的结构性来源,也是修护叙事最需要拿捏的分寸。
而在卖点侧,最刺眼的一组反差已经出现:社媒上讨论最多的妆感词——"显白"(提及量第一)、"哑光"(前四)——在商品侧的渗透率不足千分之四。
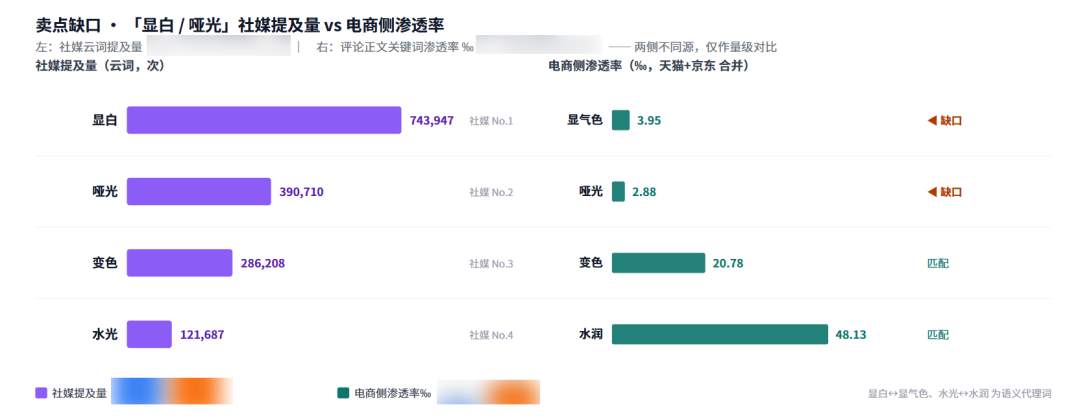
另一边,功效话术却挤在同几条路上:"保湿"与"唇纹"遥遥领先,"凡士林"在成分叙事里一骑绝尘,护肤级成分几乎没有存在感。与此同时,商家已经开始用"不黏腻""清爽"回应"糊嘴"的差评——应答式卖点已经出现,只是还停留在打补丁的层面。讲的人都在讲"更润",想的人已经在想"更好看"。
把四条线索拼起来,判断是清楚的:这个品类的需求从不缺席,但今年秋冬的卖点,会从"保湿"转向"修护"与"妆感"。
"修护讲进场景",是第一条路。旺季的需求词是"修护"——起皮、干裂是负向最集中的场景,而大部分商品的叙事还停在泛化的"保湿"。把修护讲得具体(比如覆盖换季维稳、夜间厚涂这些高满意场景),同时避开不可兑现的医疗式承诺,是离痛点最近的一次沟通升级。
"妆感补位",是第二条路。社媒上"显白""哑光"的需求已经明确,商品侧却几乎无人卡位;在中价位段把这层妆感诉求显性化,可能是今年秋冬成本最低的差异化。
"对到具体的人",是第三条路。夜间修护是全场景中满意度最高的一处,妆前打底几乎零负面,母婴与家庭场景反复出现却缺少专门的产品线——这些"已经成立、还没被讲透"的场景与人,就是今秋冬的题面(母婴等方向目前是明确的需求信号,细分规模仍待专门测算)。
季节负责出题,卖点负责答题:谁先答出新答案,谁就先接住这轮旺季。
27.54亿元、峰谷5.85倍——唇部护理是一门被季节写死的生意:需求从不迟到,10月一启动、11月就到峰值。也正因如此,当"旺季躺赢"不再成立之后,这个品类的竞争反而变得简单:把确定的需求,用新的语言讲一遍。
换一种讲法,接住同一批需求——今年秋冬,这个小小的品类,值得重新认识一次。
过去,这种级别的洞察需要团队数周的数据清洗与反复对齐。今天,战略决策的周期第一次被压缩到了"思考本身所需的时间"。
工具负责让看不见的变得可见,而我们,负责提出更好的问题。
[以上内容由分析师通过魔镜数据库+产品创新解决方案(增长雷达、电商聆听、分析+)完成]


END
我们的研究覆盖了整个线上零售市场的数万个细分行业和数十万个品牌。 通过SaaS系统和洞察报告,我们服务于数百个品牌主、零售商、咨询公司、投资机构和政府部门。


