火锅吃到第三盘肉,桌上那瓶可乐已经见底。
有人起身,从冰箱里拿了一罐苹果醋——
她没在算什么热量,也没打算用它代替一顿饭。她只是觉得嘴里太腻了。
同一罐东西摆到电商页面上,讲的是另一套话:无糖、0脂、体重管理。
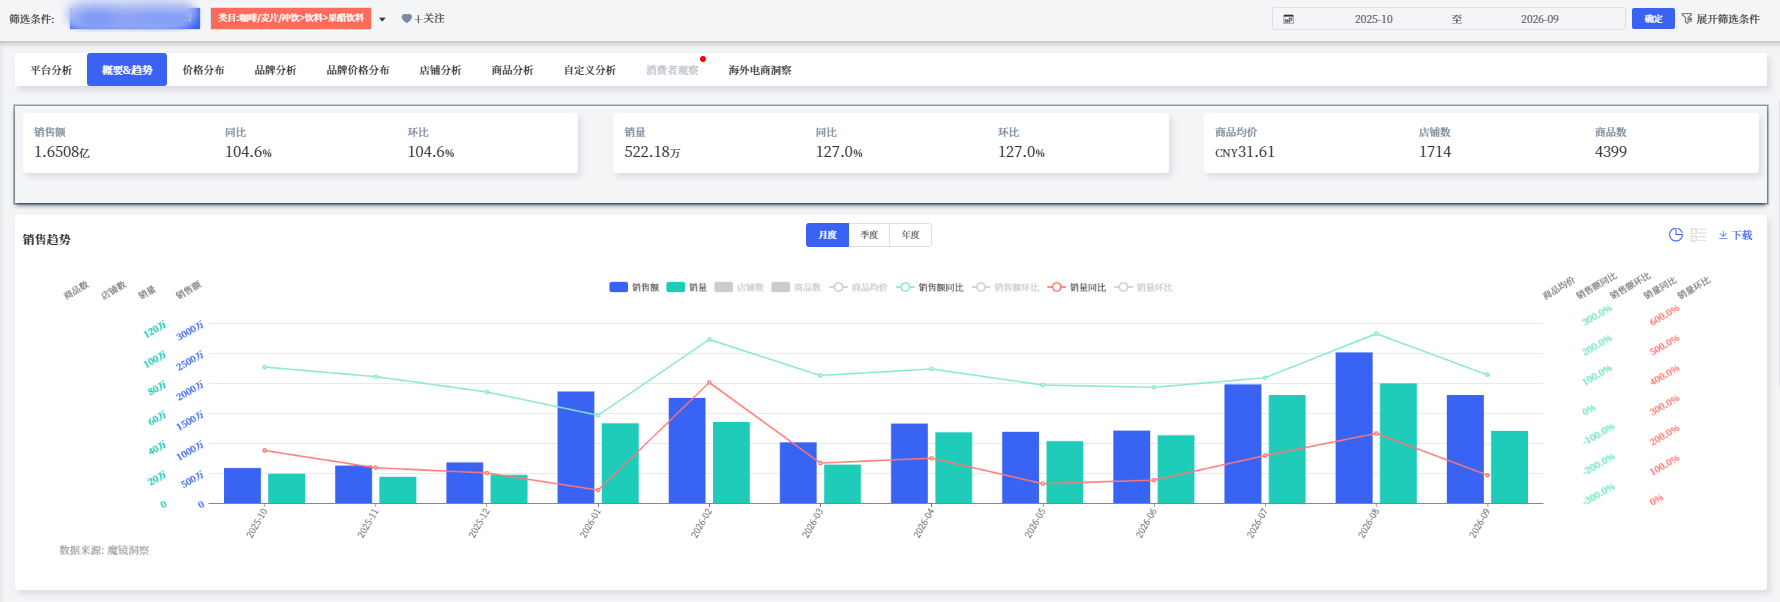
过去12个月(2025年10月至2026年9月),这个品类在四个平台卖出1.65亿元、522.2万件,销售额同比翻了一倍。
可翻遍三个平台的买家评论,"控糖""减脂"连词云前100都进不去。
反复出现在买家嘴里的,只有两个字:解腻。
本篇数据来源魔镜CMI产品,解读及分析由AI生成,仅供参考,请自行甄别。希望能给您带来启发。
1. 1.65亿,一年翻倍——但翻倍是件数堆出来的
销售额1.65亿元、销量522.2万件,同比+104.6%、+127.0%,均价31.61元一件。销量快过销售额22.4个百分点——翻倍靠的是更多件数,不是每件卖得更贵。
供给也在扩张,但没跑过需求:商品数从936个涨到最高1,646个(+75.9%),店铺数从446个涨到最高755个(+69.3%)。
价也跌过一轮:均价从3月的39.40元跌到6月的26.68元,是全年最低;但7月起连涨三个月,9月回到37.41元,全年第二高。
2. 价格带:两个价格带吃掉半个市场
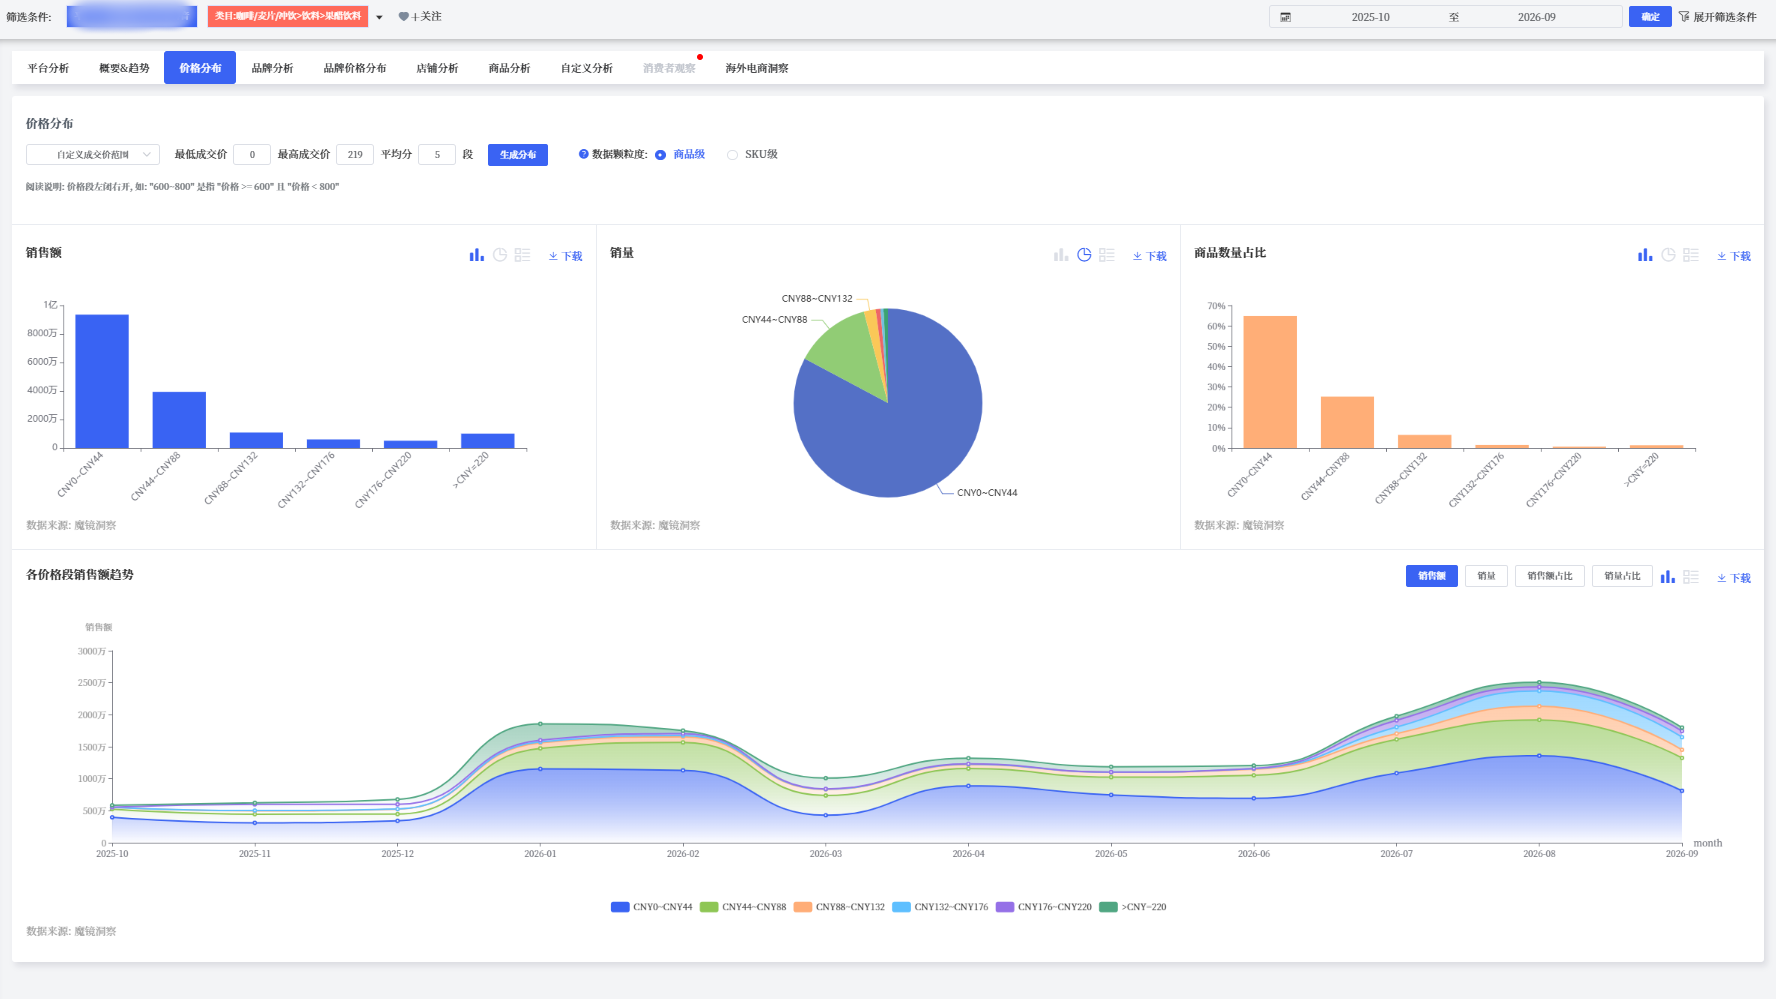
20-30元和30-50元两段,合计占48.7%的销售额、49.2%的销量,但分工不同。
30-50元段占27.29%的销售额、22.13%的销量,均价38.99元——是唯一"销售额最大、销量又不弱"的一段,对应330-360ml×12/15罐整箱装;20-30元段占27.07%的销量(件数第一)、21.41%的销售额,是放量主力。
两头是两个极端:0-10元段拿走17.75%的销量,只换来4.96%的销售额(均价8.83元),是引流位;200-500元段只有0.84%的销量,却贡献6.54%的销售额(均价246.33元),是利润位。供给最挤的10-20元段堆了3,280个商品,销售额只占10.17%。
3. 竞争结构:最大的一支势力,是"没有名字"的商品
CR5只有49.69%。更值得看的是:销量前500的商品里,有157个属于白牌/无品牌商品,合计3,515万元、占前500商品销售额的23.08%——仅次于份额最大的那个品牌;另一个商品单靠一条链接就做到167.6万元,占全盘1.02%。
这三组数指向同一事实:除了份额最大的那一家,钱不是被品牌赚走的,是被"能做出一条爆款链接的人"赚走的。
这个品类的人群,看着是按年龄分的,实际上是按"谁在说话、谁在掏钱"分的。
1. 26-40岁女性:讨论得最多的一群
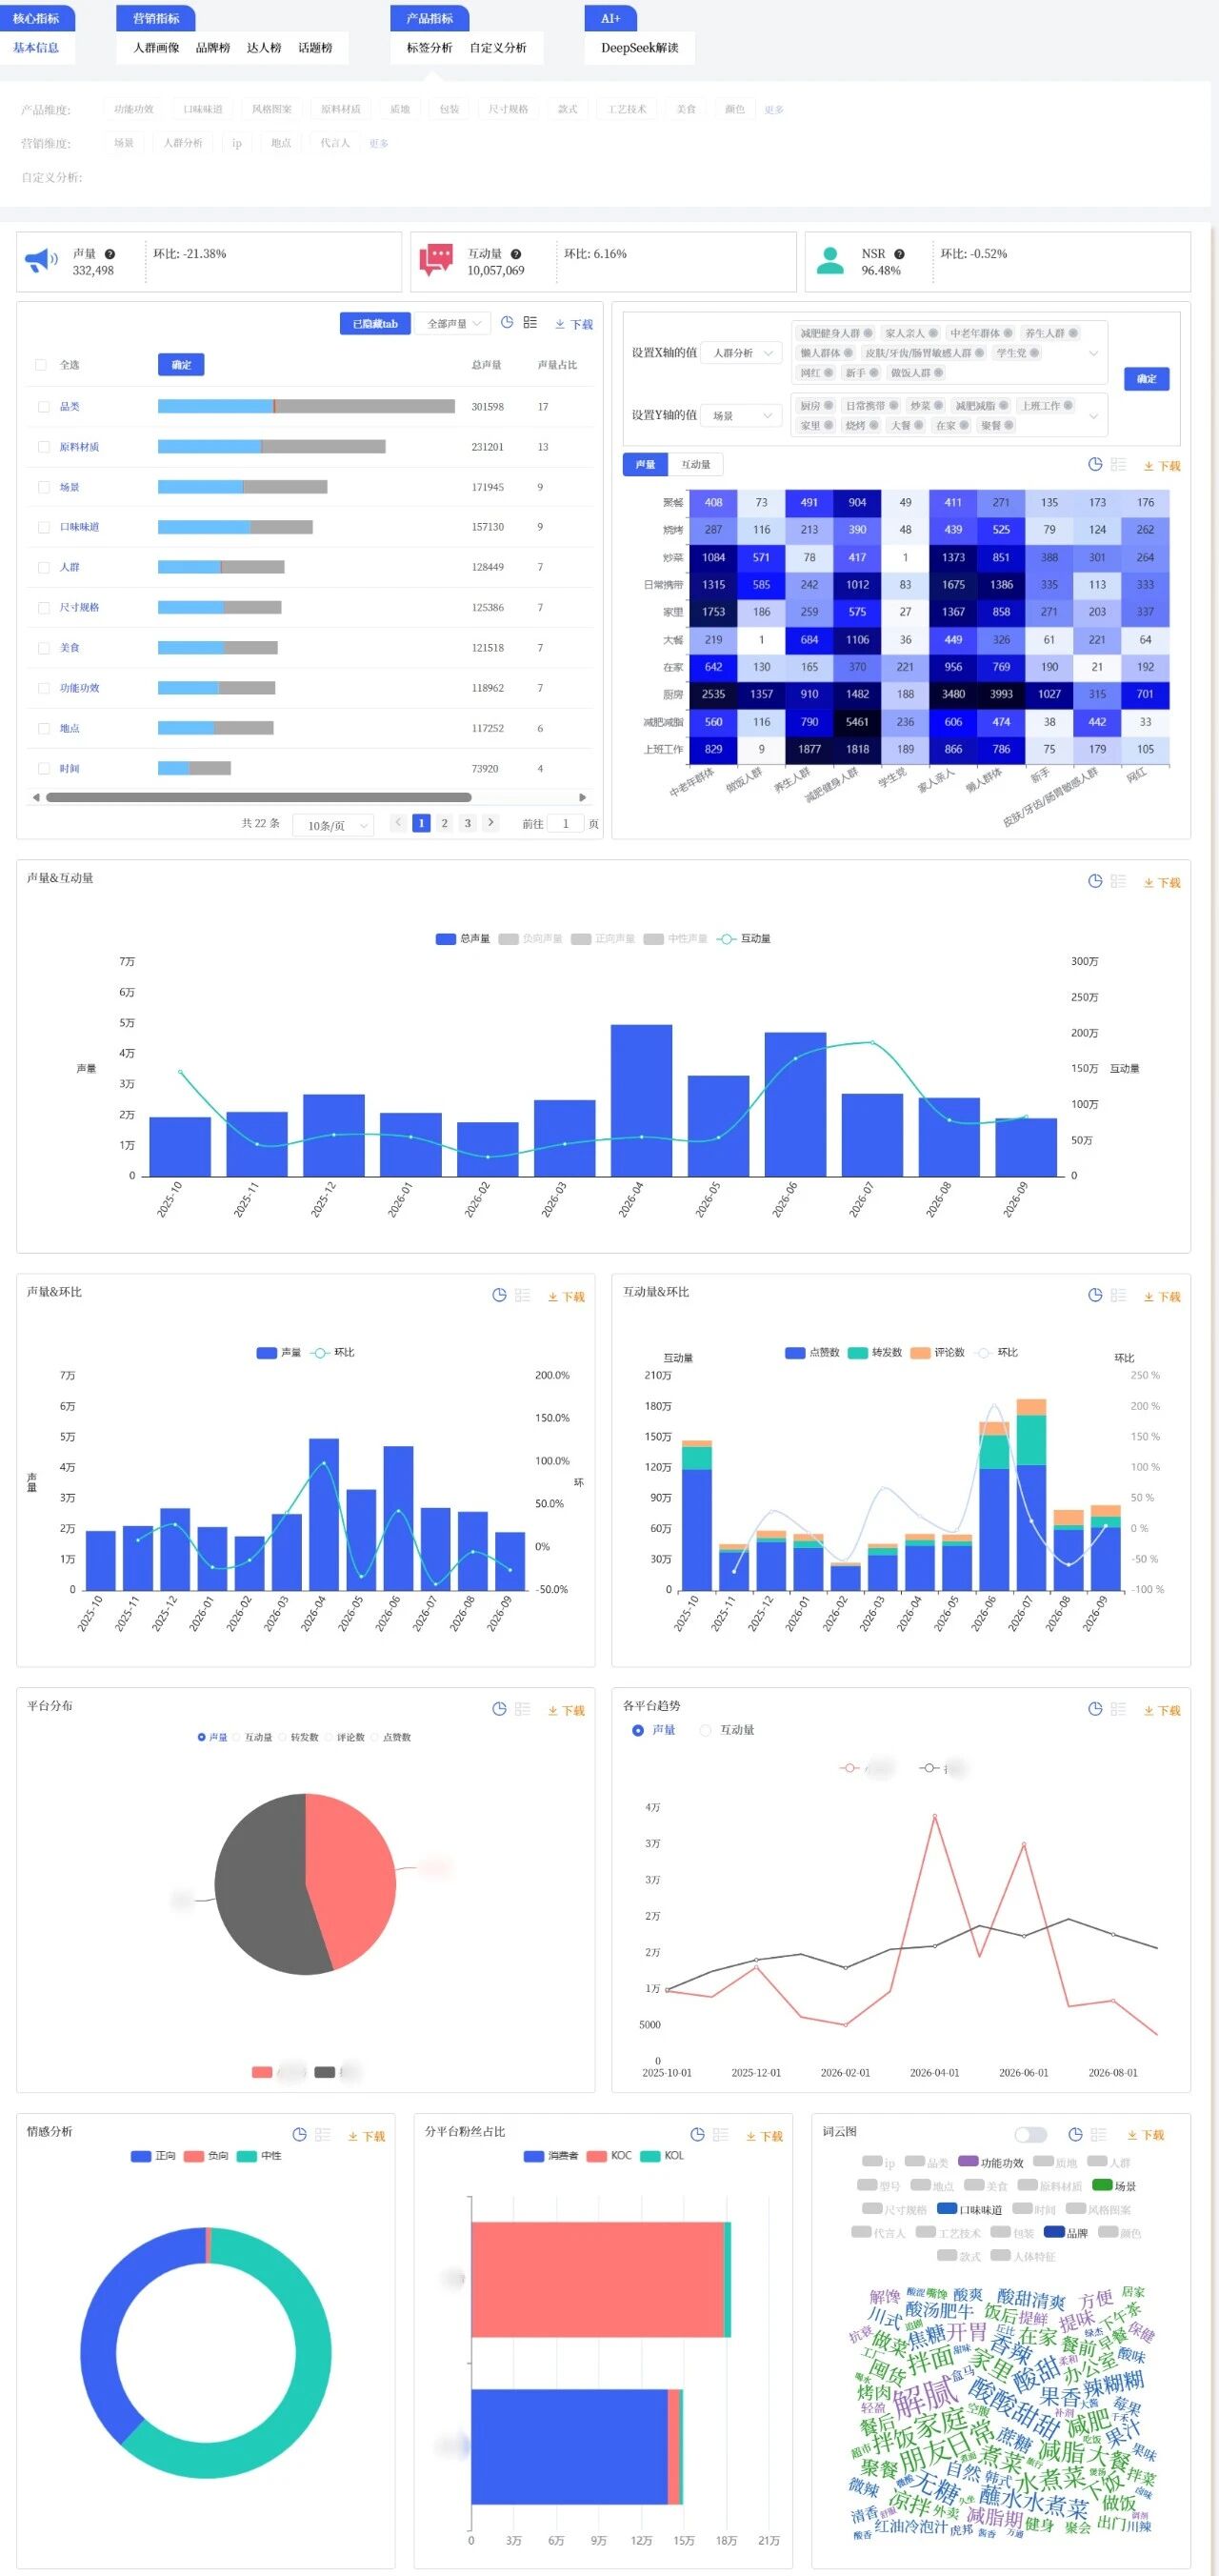
社媒发帖用户里,26-40岁占57.7%,26-30岁的讨论热度是大盘平均的1.68倍;「仙女」「姐妹」「女生」「宝子」「闺蜜」五个词合计53,674次。
核心诉求:当成一种生活方式——早上喝、代替奶茶、配轻食
本质判断:这是传播主力,不是购买主力。 她们讨论它,但下单的往往不是她们
2. 家庭采购者:下单最多的一群
社媒里「家人」「宝宝」「小朋友」「家里人」四个词合计14,547次;「家庭」×「日常携带」有3,960帖,是即饮组合里被提到最多的一格。商品评论里,明确提到给孩子买的有54条。
核心诉求:给家里人囤一箱;孩子愿意喝
本质判断:便携装的主要买家是家庭采购者,不是年轻白领。
3. 控糖需求人群:意愿最强,产品最不匹配
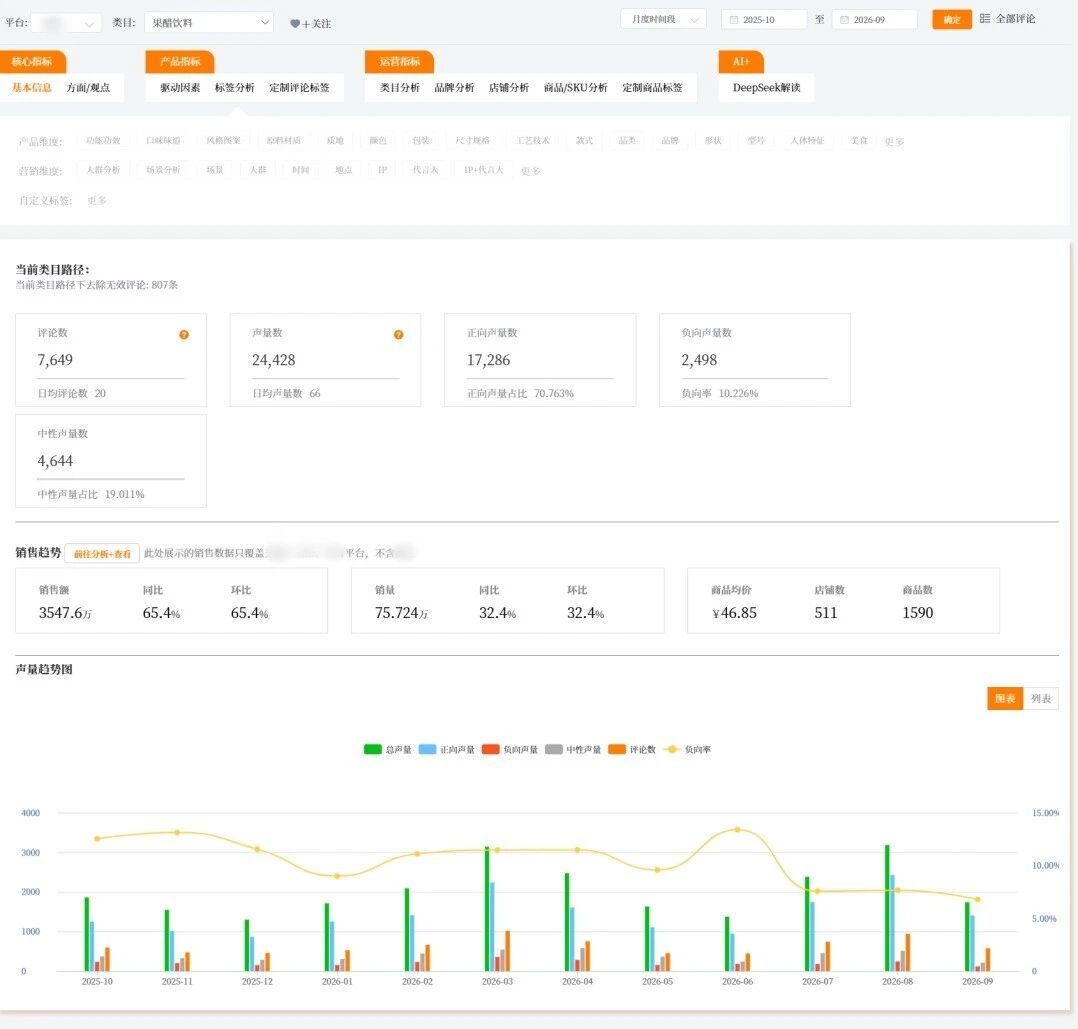
抽样的商品评论里,明确提到控糖、血糖、三高的人群线索54条,和「给孩子买」并列第一——各54条,都占2,618条正负评论样本的2.06%。
核心诉求:配料表干净、真不甜
本质判断:这群人要的是"真的没有糖",而货架上很多"无糖"只是"少放糖"
4. 火锅烧烤人群:线上被低估最多的一群
社媒里,同时提到火锅或烧烤的帖子有8,264条,是这个品类最大的一个"即时佐餐"入口。但在商品评论里,这个场景只占3.8%。
核心诉求:吃饭时有个不甜的、能解腻的东西
本质判断:不是用户不这么用,是他们不会在商品评价里写"我吃火锅时喝的"
四拨人看下来,是两件事。 一是说话的人和掏钱的人分开了:26-40岁女性在社媒上给它下定义,真正下单的是家庭采购者。二是买家内部要的还不一样:控糖的要"真的没有糖",给孩子买的要"孩子愿意喝",吃火锅烧烤的要第三种——不甜、能解腻。其中最难过的一关是控糖的人和给孩子买的人——同一款产品接不住这两拨。
货架和内容说的是同一套话,买家说的不是。
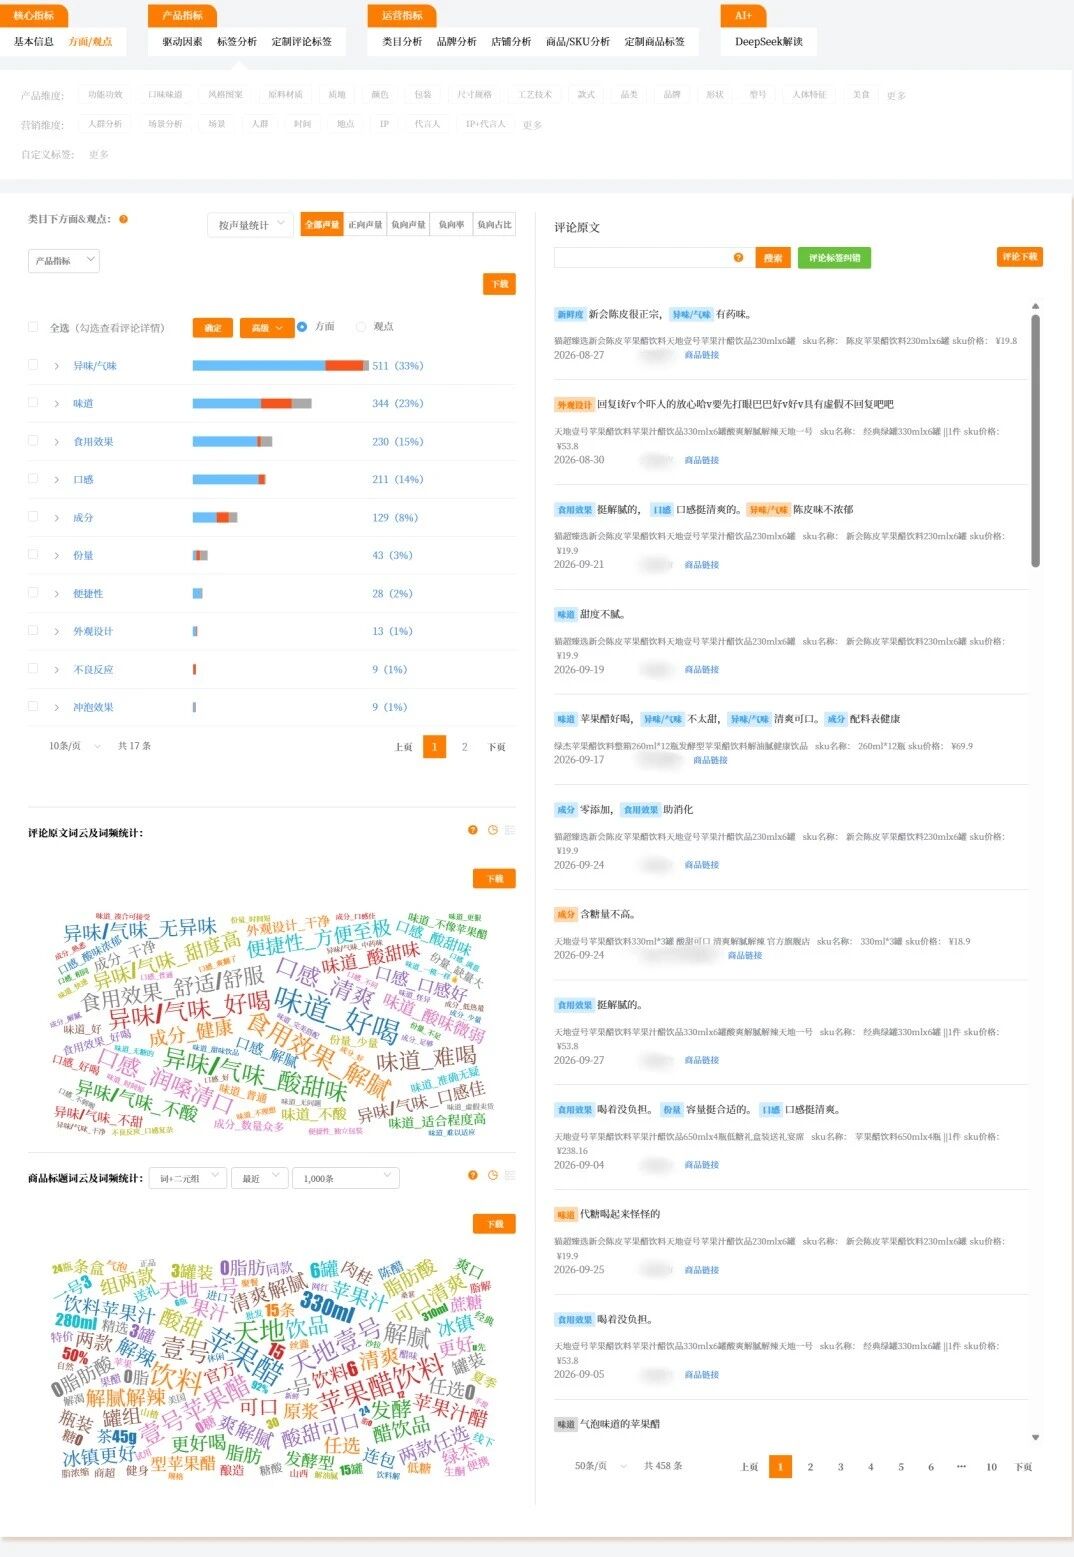
商品标题里,"无糖"168次、"0脂"115次、"健康"99次;内容平台上,"健身减脂/体重管理"占抽样有效场景的38.6%。可到了买家嘴里,这套说法就散了——评论里"控糖"只有54条线索、"减脂"只有35条,都进不了词云前100。
三个地方都指向同一个词:解腻。商品标题里出现285次,是功能词第一;三个平台的评论区都把它排进热门词;社媒提了42,199次,是功效词第一。没有一条抱怨"不解腻"。
三个地方都排前面的,还有一个"清爽/冰镇"——它不算卖点,是一个动作。标题"清爽"243次,评论39条(6.5%)自发建议"冰镇后更好喝",社媒39,829次。这句可以直接印在罐身上。
但卖点成立,不等于生意成立。解腻能让人第一次买;能不能买第二次,看的是另外几件事:
甜。标"无糖",抱怨"过甜、齁"的却有140条,占全部负面评论样本的6.9%(可多重命中,各项不可相加);真正用代糖的只覆盖0.5%的销售额——大多数"无糖"做的是少放糖,不是换甜味剂。消费者早就看出来了:「还说是零蔗糖。一大堆添加剂。就是不敢跟你说无糖。」
酸。"过酸、拉嗓子"119条,占负面的5.9%。甜的多、酸的也多——不是众口难调,是产品没定标准:一头是十元以下的甜水,一头是两百多元的原浆,中间"酸得出来、甜得克制"那段是空的。
漏。漏液破损145条,占全部负面评论样本的7.2%,是所有痛点第一位。原话:「打开一看其中一瓶都已经漏完了」。它直接掐死复购。
像不像真的。"勾兑感、没有果香"101条,占负面的5.0%。原话:「闻着跟普通白醋没啥区别」。
这个品类不用再证明自己有什么用——解腻这件事,消费者自己会说。它要证明的,是已经承诺的能不能兑现。
1. 「酸甜定标」即饮主力款(30-50元)
面向26-40岁女性和家庭采购者,场景是餐后解腻、家庭日常、火锅烧烤。
核心卖点:350-360ml即饮罐装(标题词频里350ml出现79次、360ml出现72次,是主规格);酸度可感、甜度克制。不加代糖是配方底线,不是差异点——代糖只覆盖0.5%的销售额,不加本来就是常态
痛点与机会:过甜140条、过酸119条,两头都在抱怨,缺的不是"更好喝",是"甜酸有个标准"。这一段恰好是赛道量价最均衡的位置
2. 可验证的真 0 糖版(50-80元)
面向控糖需求的人和健身人群,场景是日常替代甜饮、随餐。
核心卖点:配料表只有果汁和水,不加任何甜味剂;把糖含量和热量的检测报告做成二维码印在包装上
痛点与机会:"0蔗糖不等于无糖"已被消费者公开识破,这是当前最容易被攻击的表达。50-80元段只占13.78%的销售额,仅次于30-50元和20-30元两段,是"真0糖"最合理的溢价位——但前提是真的做到
3. 儿童低甜版(20-30元,必须独立链接)
面向有孩子的家庭,场景是家庭日常、孩子放学、佐餐。
核心卖点:230ml小规格;低甜但不寡淡,甜味靠果香;无咖啡因、无代糖
痛点与机会:「给孩子买」54条和「控糖」54条,两条都是2,618条正负评论样本里的字段线索,体量一样大、诉求正好相反——孩子要甜,控糖要无糖。放在同一个链接里卖,"齁甜"的差评会同时污染两边。必须独立SKU、独立链接、独立评价池
4. 抗压包装(所有方向都得先修,不加价)
核心卖点:单罐防撞(珍珠棉或蜂窝隔板)+ 整箱防压(加强瓦楞);内附"若有破损,拍照即补发"
痛点与机会:漏液破损145条,是所有痛点第一位,玻璃瓶和易拉罐都在漏。这不是口味问题,是交付问题——它不解决,上面三个方向做出来也留不住人,尤其整箱送礼
前三个方向在改产品,第四个在改交付。 这一章的排序本身就是判断:这个品类最缺的不是新故事,是把已经说出去的话兑现——而兑现的第一步,往往是最不起眼的那一步。
[以上内容由分析师通过魔镜数据库+产品创新解决方案(增长雷达、电商聆听、分析+)完成]


END
我们的研究覆盖了整个线上零售市场的数万个细分行业和数十万个品牌。 通过SaaS系统和洞察报告,我们服务于数百个品牌主、零售商、咨询公司、投资机构和政府部门。


